こんにちは、YAMA-GO編集部のりょうです。関西を拠点に、北アルプスを中心にULスタイルで山を楽しんでいます。このブログ「YAMA-GO」では、実際に使ったギアのレビューや選び方、山のノウハウなんかを発信しています。
「山岳保険って、本当に入る必要があるのかな」と迷ったまま登っている人、けっこう多いんじゃないでしょうか。僕も最初の何年かは、正直そこまで真剣に考えないまま北アルプスへ通っていました。
この記事では、登る山と頻度で要否は分かれるという前提に立って、あなたの登り方ならどのタイプが合うのかを整理します。遭難したときに実際いくら請求されるのか、その目安もあわせて見ていきますね。
- 年1回の富士登山なら1日500円台の掛け捨てで足りる理由
- 遭難の救助で請求される金額の目安と、無料と有料の境目
- 1日掛け捨てと年間契約の損益分岐は年7回という考え方
- ココヘリ・野あそび保険・クレカ付帯でカバーできる範囲の違い
山岳保険は必要?登る山と頻度で決まる
結論から言うと、山岳保険が要るかどうかは「どんな山に、年に何回登るか」でほぼ決まります。整備された夏の登山道を年に1〜2回歩くだけなら1日単位の掛け捨てで足りますし、月に何度も登る人や雪山・縦走に行く人は、年間契約や捜索費用の備えを持っておいたほうが安心です。
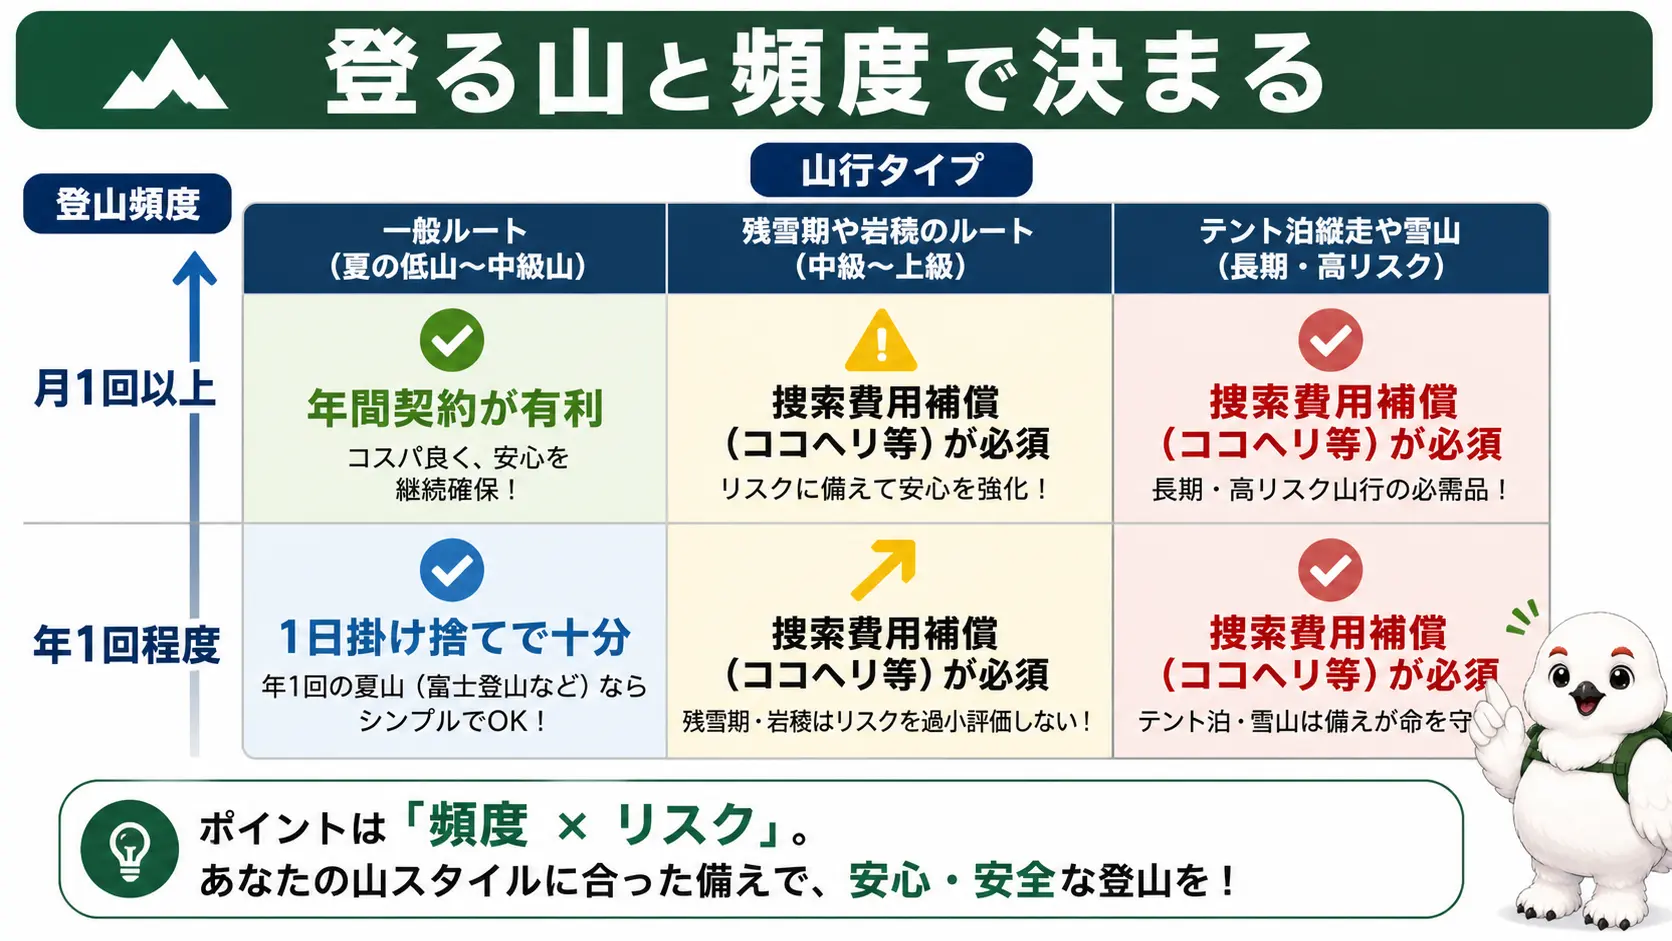
| あなたの登り方 | 向いている保険タイプ | 費用の目安 |
|---|---|---|
| 年1〜2回の富士登山・夏の一般ルート | 1日単位の掛け捨て(山岳登はん非対応でも可) | 1回250〜700円 |
| 月1回以上の日帰り低山 | 年間契約タイプ | 年3,460円〜 |
| テント泊での縦走 | 泊数に対応した短期+捜索費用の備え | 1回600〜700円(〜3泊4日/〜6泊7日) |
| 雪山・アイゼンやピッケルを使う山行 | 山岳登はんに対応した商品 | 1日1,000円〜/年6,630円〜 |
| 単独で歩くことが多い | 捜索の手段と費用の補填を厚めに | 年3,300円〜 |
自分の山行が「山岳登はん」に当たるかどうかで、選べる商品はまるごと入れ替わります。
もうひとつ、判断の材料になるのが年齢です。令和6年の山岳遭難では、遭難者の50.0%、死者・行方不明者の64.0%を60歳以上が占めていました。
同じ転倒でも、年齢が上がるほど結果が重くなりやすいということですよね。商品側にも満79歳などの上限があるものが多く、あとから選び直そうとすると選択肢が減ります。入れるうちに自分の型を決めておくほうが、気持ちのうえでも楽です。
この表はあくまで目安で、同じ「年1回」でも行く山や季節によって答えは変わりますよね。保険料や補償の内容は改定されることもあるので、申し込む前に各運営元の公式サイトで最新の条件を確認してください。
年1回の富士登山なら1日掛け捨てで十分
年に1回、夏の富士山に登るくらいなら、1回500円前後の掛け捨てでまず十分だと思います。吉田ルートのような整備された夏道はピッケルやアイゼンを必要としないので、一般向けの保険でも補償の対象になります。
たとえばモンベルの野あそび保険は、日帰り〜1泊2日のSA13が500円、補償を絞ったSB13が250円です。セブン-イレブンのマルチコピー機から入れるハイキング・軽登山プランは1日400円でした。
どれも、山小屋で缶ビールを買うのとそう変わらない金額ですよね。僕が泊まった槍ヶ岳山荘の自販機は360mlで500円だったので、あの一本を我慢すれば一回分の保険料になる、くらいの感覚です。
「富士山なら大丈夫」とも言い切れなくて、令和6年の富士山の遭難者は83人。過去5年の平均51人から6割ほど増えています。
一生に一度の富士登山でも、転んで動けなくなれば救助は動きます。数百円で最低限の受け皿を用意しておくのは、悪くない選択かなと思います。
ただ、同じ数百円でも中身は横並びではありません。モンベル野あそび保険SA13の救援者費用等は300万円、セブン-イレブンのハイキング・軽登山プランは200万円で、100円の価格差の裏で枠が100万円変わります。
この枠は捜索が長引くほど効いてくる部分なので、僕なら数百円の違いは気にせず広いほうを取ります。富士山は人の目が多くて発見も早そうに思えますが、そこは登ってみないと分からないところですよね。
低山通いを続けるなら年間契約タイプ
月に1回以上コンスタントに山へ行くなら、年間契約に切り替えたほうが手間も減って、金額でも有利になりやすいです。モンベルの商品で比べると、1回500円の短期を年7回買えば3,500円で、年3,460円の野外活動保険を上回ります(同じモンベルでも250円のSB13と比べるなら、分かれ目は年14回以上になります)。
つまり「毎月ではないけれど、2か月に1回くらいは登る」あたりが分かれ目ですね。しかも年間契約にすれば、出発前に毎回申し込む手間そのものが消えます。あの手続きを毎回やるのは、正直めんどうですよね。
低山なら要らない、という考え方も一度疑ってみてください。令和6年の遭難者数は、標高599mの高尾山が131人で、穂高連峰の66人のほぼ2倍でした。
都道府県別の発生件数でも、東京都と神奈川県がそれぞれ183件で、北アルプスを抱える岐阜県の94件や富山県の127件を上回ります。人がたくさん入る低山ほど、事故の絶対数は増えるということです。
年間タイプにはもうひとつ利点があって、モンベルの野外活動保険のように傷害総合保険がベースの商品は、登山の日以外の日常生活のケガも対象になります。
ただし年3,460円のC132は就業中が対象外で、仕事中まで含めたいなら24時間補償の(A)(B)というプランを選ぶ形です。同じ商品名でもプランで守備範囲が変わるので、申し込み画面の区分は一度見ておくといいですよ。
僕は北アルプス縦走でココヘリを併用
縦走やテント泊のような山行で僕が決めているのは、装備は削っても、見つけてもらうための備えは削らないという線引きです。ULで荷物を軽くするほど、安全側に残す部分ははっきりさせておきたいなと思っています。
北アルプスでは、2017年に上高地から奥穂高岳、2018年に新穂高から槍ヶ岳、2019年にジャンダルムを歩いてきました。どれも1泊2日で、長い日は行動時間が11時間を超えています。
ジャンダルムの帰りに通った天狗のコル下の雪渓では、アイゼンを着けていたのに5mほど滑って、「このまま岩に当たるのかな」と本気で思いました。ひとつ間違えば、自分が捜索される側だったと思います。
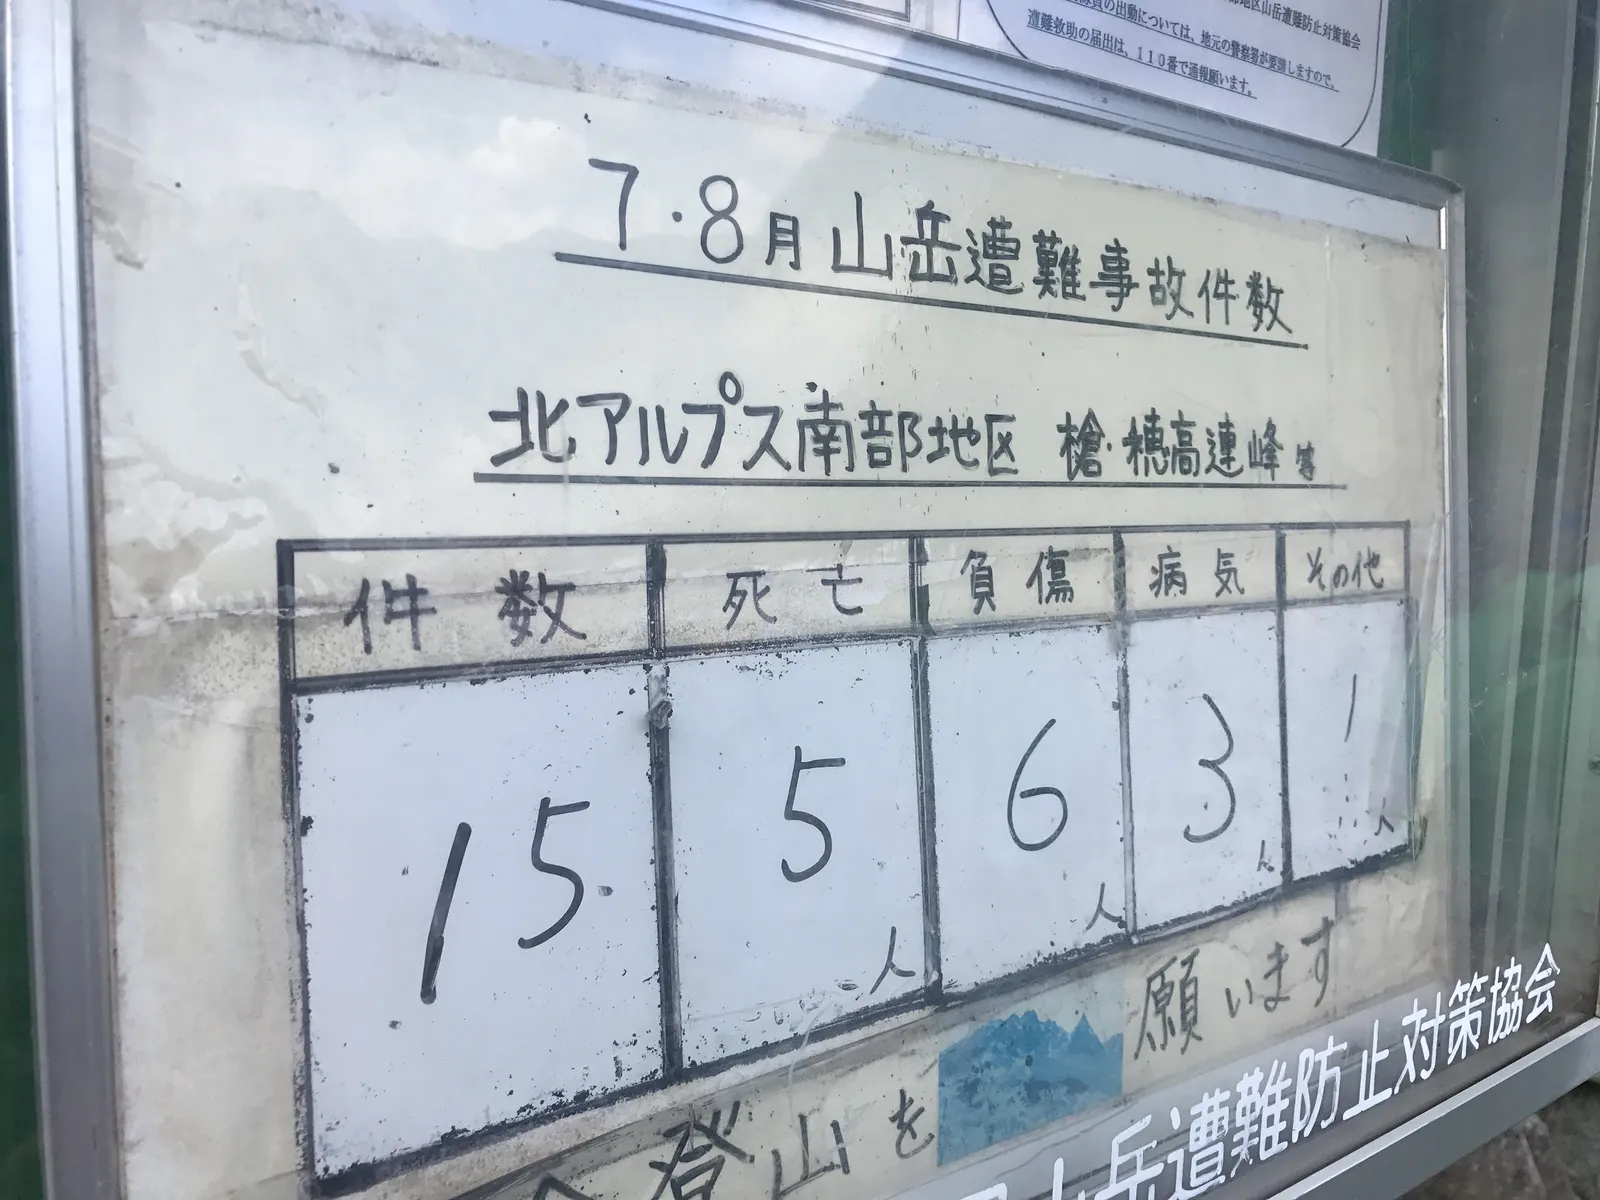
涸沢ヒュッテには、ザイテングラートで滑落した人のヘルメットがキズ跡つきで展示されていました。涸沢の掲示板には7〜8月の遭難件数も貼り出されていて、ああいうものを見ると確率の話が急に自分ごとになります。
正直に書くと、当時の僕は保険のことをほとんど考えずに歩いていました。縦走や残雪期で今の僕が外さないようにしているのは、捜索の側はココヘリのような発信機型のサービス、ケガの補償は別の保険、と役割を分けて持つ組み立てです。
テント泊縦走・雪山・単独行では、この考え方がとくに効いてきます。単独登山の遭難者1,311人のうち死者・行方不明者は13.7%で、複数人での登山の5.9%より高い数字が出ています。
現場から携帯や無線で救助を呼べたのは、発生件数の72.8%。裏を返すと4件に1件は自分から連絡できていません。電波が届かない場所では、携帯や無線だけでは自分の居場所を知らせられません。だからこそ、圏内かどうかに左右されない発信機のような手段を別に持っておく意味があります。
縦走で削らない備え
テント泊縦走・雪山・単独行では、捜索救助費用の補填が付いた商品か、ココヘリのような発信機型のサービスを外さない。ケガの治療費は傷害保険で受け止める、と役割で分けると選びやすくなります。そのココヘリが保険と何が違うのかは、記事の後半でくわしく見ていきますね。
登山の遭難で捜索費用は実際いくら?
答えは「誰が動いたか」で大きく変わります。警察や消防だけで救助が終われば費用は原則0円、民間の救助隊やヘリが動くと数十万円から数百万円という開きが出ます。

ねえりょう、山で助けてもらったら、お金って自分で払うの?
そこが分かれ道なんですよね。誰が助けに来てくれたかで、0円にも数百万円にもなるみたいですよ。一緒に中身を見てみましょう。

| 状況 | 費用の目安 |
|---|---|
| 居場所が分かっていて公的機関だけで完結 | 原則0円(埼玉県の対象山域を除く) |
| 居場所が分かっていて民間が一部関与 | 数万円〜数十万円 |
| 民間ヘリが1日出動 | 数十万円〜100万円規模 |
| 行方不明で民間の捜索が長期化 | 数百万円規模 |
多くの保険で捜索救助費用の限度が300万〜500万円に置かれ、ココヘリの補填が550万円までとされているのは、この数百万円という規模を想定しているからだと思います。
令和6年の山岳遭難は、発生件数2,946件・遭難者3,357人でした。このうち無事救出された人が1,667人で全体の49.7%を占めます。(出典:警察庁生活安全局生活安全企画課『令和6年における山岳遭難の概況等』)
ケガも死亡もしていないのに、遭難者のおよそ半分については救助や捜索が動いているということです。費用が発生するかどうかは、ケガの有無では決まりません。
本人が無事でも請求は残る
本人が連絡できない状態で家族が民間の捜索を依頼すれば、その費用は依頼した家族や遭難者本人に請求されることがあります。自分が助かるかどうかとは別に、請求だけが残る可能性があると考えておいたほうがいいです。
公的救助は無料でも民間は数百万円
警察の山岳警備隊や消防の山岳救助隊が動いた場合、救助費用が本人に請求されることは一般的にありません。長野県も、消防防災ヘリによる山岳救助は市町村消防の救急・救助活動の延長として無償で行っていると説明しています。(出典:長野県『県政ホットライン』(消防防災ヘリコプターの救助費用について))
例外もあります。埼玉県は2018年1月から県防災ヘリの救助を有料にしていて、飛行時間5分ごとに8,000円。令和6年4月に5,000円から引き上げられました。(出典:埼玉県『防災ヘリコプターの救助活動に係る手数料』)
対象は小鹿野二子山・両神山・甲武信ヶ岳・日和田山・笠取山・雲取山の6山域です。救助にかかる時間が1時間程度なら、手数料は約96,000円という計算になります。
ただ、公的救助が無料であることよりも大事なのは、公的機関が無限に捜索を続けるわけではないという点です。一定の日数で打ち切られ、そこから先は民間の手に移ります。費用が跳ね上がるのは、この打ち切りのあとからです。
| 費目 | 相場 |
|---|---|
| 民間救助隊員の日当 | 1人1日あたり2万〜5万円程度 |
| 民間ヘリコプター(小型機) | 1時間あたり約65万円以上 |
| 民間ヘリコプター(中型機) | 1時間あたり約120万円以上 |
| ヘリ1時間程度のフライト | 45万〜50万円程度(隊員の費用を含めると50万〜100万円ほどになる場合も) |
怖いのは金額そのものより、積み上がり方の構造です。日当3万円の隊員10人が5日間動けば日当だけで150万円、ヘリも1時間50万円で見積もれば3時間で1日150万円規模になる、という試算が示されています。機種や待機場所からの往復によっては、これより高くつくこともあります。
捜索の範囲が絞れないほど日数は延び、日数が延びるほど費用は増えます。逆に言えば、居場所が早く分かることが、そのまま費用を抑えることにつながります。
だから登山計画書の提出は、費用の面でも効いてきます。僕が2018年に新穂高から槍ヶ岳へ登ったときも、岐阜県の義務化に合わせて新穂高センターで登山届を出しました。長野県や群馬県にも同じような条例があります。
ハイキング保険で足りる?分かれ目はアイゼン
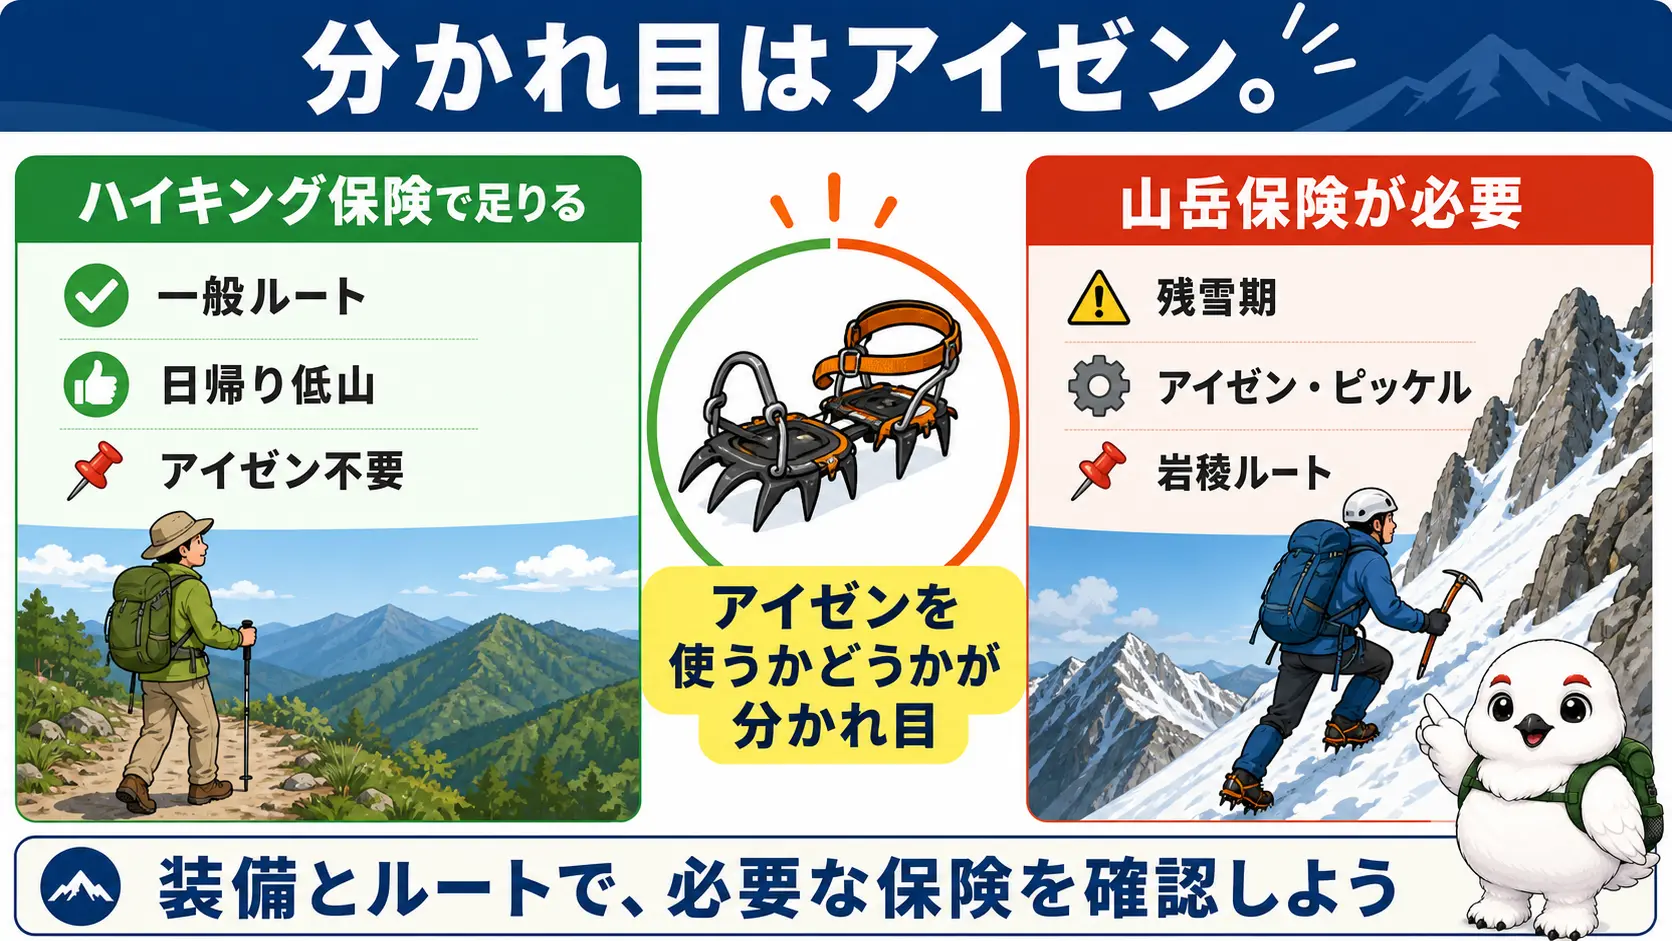
分かれ目は持っていく装備そのものではなく、そのルートがアイゼンやピッケルを必要とするかどうかです。必要としないルートであれば、ハイキング向けの保険でも補償されます。
保険会社が使う「山岳登はん」という言葉は、ピッケル・アイゼン・ザイル・ハンマーなどを使う登山とロッククライミングを指します。au損保も、トレッキングやハイキングは危険な運動に当たらないと明記しています。
モンベルが公開している判定例は具体的で分かりやすいです。鎖場やハシゴがあっても登はん用具が要らないルートなら対象になりますし、軽アイゼンを使う富士登山や雪渓歩きも一般向けの保険で補償されるとしています。
本来アイゼンが必要とされるルートに、自分の判断で軽アイゼンだけで入った場合のケガや捜索・救助費用は補償されません。
ここは僕にも反省があります。2017年8月に涸沢からザイテングラートへ向かったとき、知らないまま雪渓をトラバースする直登ルートに入ってしまいました。アイゼンなしで通過できましたが、今思えば運が良かっただけです。
2021年のゴールデンウィークに残雪期の涸沢へ行ったときは、本谷橋の手前でチェーンスパイクを装着しました。同じ場所でも時期が違えば、必要な装備も、対象になる保険も変わるということですね。
| 観点 | ハイキング・軽登山向け | 山岳登はん対応 |
|---|---|---|
| 対象 | 整備された一般登山道・無雪期 | 雪山、アイゼンやピッケルの使用、クライミング、沢登り、山岳スキー |
| 商品名の目印 | 「国内旅行傷害保険」「傷害総合保険」単体 | 「運動等危険補償特約付」「特別危険担保特約付」 |
| 保険料の例(日帰り〜1泊2日) | モンベル野あそび保険 250円〜 | モンベル山行保険 1,000円〜 |
同じ会社・同じ期間で比べて250円と1,000円ですから、その差は4倍。ただしこの差額には、山岳登はんに対応する分だけでなく遭難捜索費用50万円といった補償の違いも含まれています。雪山に行くならもう一段上の商品が要る、という目安で見ておくといいですよ。
山岳保険と呼ばれる商品は4タイプある
ひとくちに山岳保険と言っても、法的な商品性がまったく違う4タイプが同じ名前で語られています。まずは自分が見ている商品がどれなのかを確かめると、比較がぐっと楽になります。
| タイプ | 商品性 | 代表例 | 主な補償 |
|---|---|---|---|
| 傷害保険型(長期) | 傷害総合保険・1〜5年契約 | モンベル野外活動保険、モンベル山岳保険 | ケガ+救援者費用+個人賠償 |
| 旅行傷害保険型(短期) | 国内旅行傷害保険・日帰り〜7日 | モンベル野あそび保険、モンベル山行保険 | ケガ+救援者費用+個人賠償+携行品 |
| 捜索救助費用特化型 | 少額短期保険(費用保険) | 山と溪谷の登山保険、レスキュー費用保険 | 捜索・救助費用のみ |
| 会員制サービス型 | 保険商品そのものではない会員制の制度(捜索サービスや費用補填が付く) | ココヘリ、やまきふ共済会、労山遭難対策基金 | 捜索の手段+費用の補填(発信機を使うのはココヘリ) |
ここで押さえておきたいのは、「捜索費用が出る」と「ケガの治療費が出る」はまったく別物だということ。片方しか付いていない商品が普通にあります。
選ぶときは、①山岳登はんに対応しているか、②捜索救助費用の限度額はいくらか、③遭難の原因を問うか、④ケガの補償があるか。この順に見ていくと迷いにくいかなと思います。
1日掛け捨てと年間契約はいくら?損益分岐は年7回
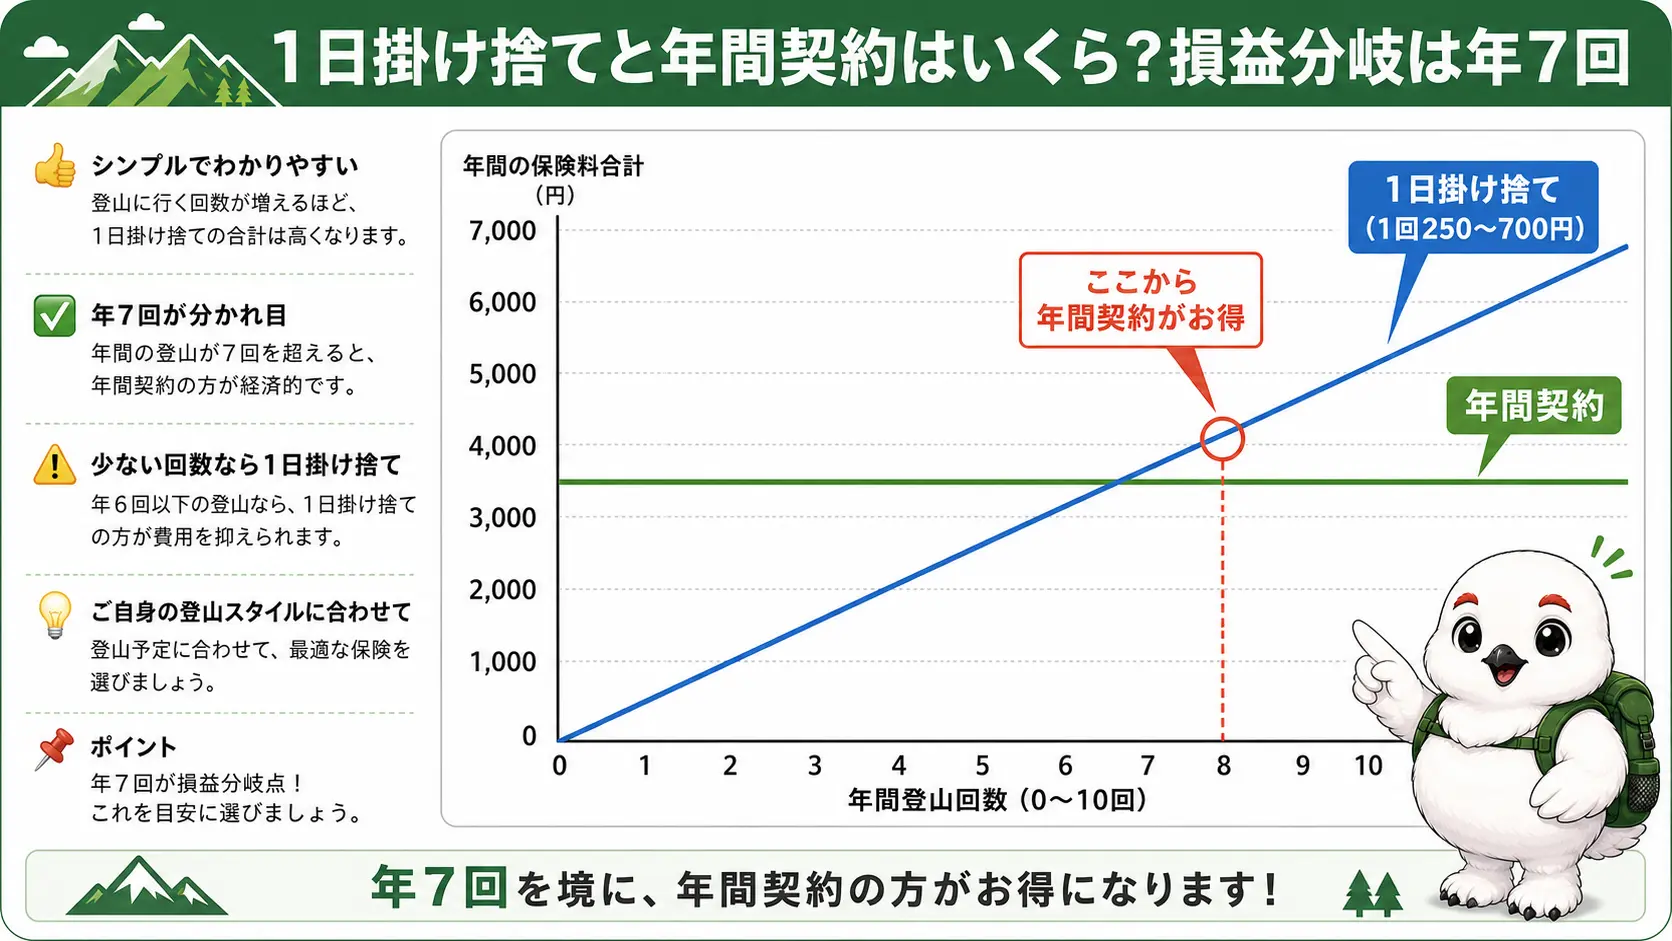
同じ運営元の商品どうしで単純に割り算すると、年7回あたりが年間契約へ切り替える目安になります。ただし金額だけで決めると、補償の中身の違いを見落とします。
| 比較する組み合わせ | 1回あたり | 年間 | 年間契約が安くなる回数 |
|---|---|---|---|
| モンベル野あそび保険SA13 と 野外活動保険C132 | 500円 | 3,460円 | 年7回以上 |
| モンベル野あそび保険SB13 と 野外活動保険C132 | 250円 | 3,460円 | 年14回以上 |
| モンベル山行保険SF13 と モンベル山岳保険F134 | 1,000円 | 6,630円 | 年7回以上 |
| YAMAP外あそびレジャー保険(7日)と 同(1年) | 580円 | 5,840円 | 年11回以上 |
| やまきふ共済会ワンタイム(日帰り)と 一般会員 | 660円 | 4,000円 | 年7回以上 |
回数だけ見れば分かりやすいのですが、実際にはこの割り算が成り立たない理由がいくつかあります。
ひとつは、短期タイプが1回で複数日をカバーすること。日帰り〜1泊2日、〜3泊4日、〜6泊7日と区切られているので、テント泊縦走が多い人は回数ではなく泊数で保険料が決まります。
もうひとつは、年間契約が必ずしも高くないこと。捜索救助費用に特化した商品は年3,300円から4,000円ほどで、1日保険を数回買うのと変わらない水準です。
さらに、歩いた距離で保険料が決まる商品もあります。回数でも泊数でもない物差しなので、「年に数回だけど1回が長い」人と「毎週近所の低山」の人とで、有利不利が入れ替わります。
1日500円〜1,000円の短期タイプの中身
短期タイプは、急激かつ偶然な外来の事故によるケガを前提にした商品です。代表的なものを並べて、値段と守備範囲を見比べてみます。
| 商品 | 期間 | 保険料 | 捜索・救助にあたる補償 | 山岳登はん |
|---|---|---|---|---|
| モンベル野あそび保険 SA13 | 日帰り〜1泊2日 | 500円 | 救援者費用等300万円 | 対象外 |
| モンベル野あそび保険 SB13 | 日帰り〜1泊2日 | 250円 | 救援者費用等300万円 | 対象外 |
| モンベル山行保険 SF13 | 日帰り〜1泊2日 | 1,000円 | 救援者費用等300万円+遭難捜索費用50万円 | 対象 |
| YAMAP外あそびレジャー保険 | 7日間 | 580円 | レスキュー費用最大300万円 | 対象(雪山・クライミング可) |
| やまきふ共済会 ワンタイム会員 | 日帰り | 660円 | 救援者費用100万円 | 対象外 |
| セブン-イレブンの1DAYレジャー保険(ハイキング・軽登山) | 1日 | 400円 | 救援者費用200万円 | 対象外 |
並べてみると、同じ「1日ぶんの保険」でも期間の刻み方が違うのが分かります。モンベルは日帰り〜1泊2日という区分、YAMAPの外あそびは7日間で580円、やまきふのワンタイム会員は山行期間で会費が決まる形です。
連休に山を2つ登るような日程だと、回数で数えるより日数でまとめて入れる商品のほうが結果的に安くつくこともあります。自分の山行がどの刻みに当てはまるかで、向いている商品が変わってくるわけですね。
申し込みの条件も見落としがちです。モンベルの短期タイプはインターネット限定で、本人名義のクレジットカードが要ります。電話では申し込めず、クーリングオフの対象外です。
1回の申し込みで家族や仲間をまとめて加入させることもできません。やまきふ共済会のワンタイム会員は当日でも入れますが、各日の会員数に上限があって入れない日もあります。
出発の朝にバタバタしながら申し込むのは、案外リスクですよね。前日までに済ませておくと安心です。
年間3,460円〜の年間タイプとの補償差
短期と年間の本当の違いは金額よりも、疲労や病気が原因の遭難を補償するかどうかにあります。モンベルの場合、短期タイプは対象外で、長期タイプは病気や疲労を原因とする遭難の捜索・救助費用も補償すると説明されています。
これは他人事ではなくて、僕自身、初めての富士登山では山小屋で軽い高山病になりました。歩けなくなって救助を頼む展開になっていたら、短期の保険では捜索費用が出なかったことになります。
同じ会社の商品でも、契約期間が変わるだけで補償される事由が入れ替わる。ここは値札の比較では絶対に見えない部分です。
| 商品 | 年間保険料 | 捜索・救助にあたる補償 | ケガの補償 | 山岳登はん |
|---|---|---|---|---|
| モンベル野外活動保険 C132 | 3,460円 | 救援者費用500万円 | 死亡・後遺障害200万円 | 対象外 |
| モンベル山岳保険 F134 | 6,630円 | 救援者費用500万円 | 死亡5万円 | 対象 |
| YAMAP山歩保険 | 2,800〜5,350円(歩行距離連動) | 遭難捜索最大300万円 | 部位・症状別に最大30万円 | 公式で要確認 |
| やまきふ共済会 一般会員 | 4,000円 | 救援者費用500万円(登山計画書の提出で1,000万円) | 傷害死亡10,000円 | 対象外 |
| やまきふ共済会 エキスパート会員 | 10,000円 | 救援者費用500万円(同上) | 傷害死亡50万円・入院日額2,000円 | 対象 |
| 山と溪谷の登山保険 | 3,300円 | 捜索・救助費用300万円 | なし | 対象 |
| レスキュー費用保険 | 4,000円 | 捜索・救助費用300万円 | なし | 対象 |
捜索救助費用に特化した商品はケガの補償が付かない代わりに、遭難の原因を問わないのが強みです。道迷いでも疲労でも病気でも、捜索にかかった費用が対象になります。
歩行距離で保険料が決まるYAMAPの山歩保険は、年25kmで2,800円、年100kmで3,370円、年300kmで4,790円。上限が5,350円と決まっているので、たくさん歩く人ほど1kmあたりの負担は軽くなっていきます。
ただしこの商品はアプリの記録が前提で、GPS地図アプリを作動させていない山行は免責とされています。補償の内容だけでなく、使い方まで含めて自分に合うかを見たほうがいいです。
YAMAP 山歩(さんぽ)保険
歩いた距離で年間保険料が決まるタイプ。登った回数ではなく年間の歩行距離で保険料が決まり、ケガの補償は部位・症状別の定額なので、他の傷害保険と重複していても支払われると公式に説明されています。
価格目安:年2,800円〜5,350円(歩行距離連動)
ココヘリとは?野あそび保険・年間契約商品との違い
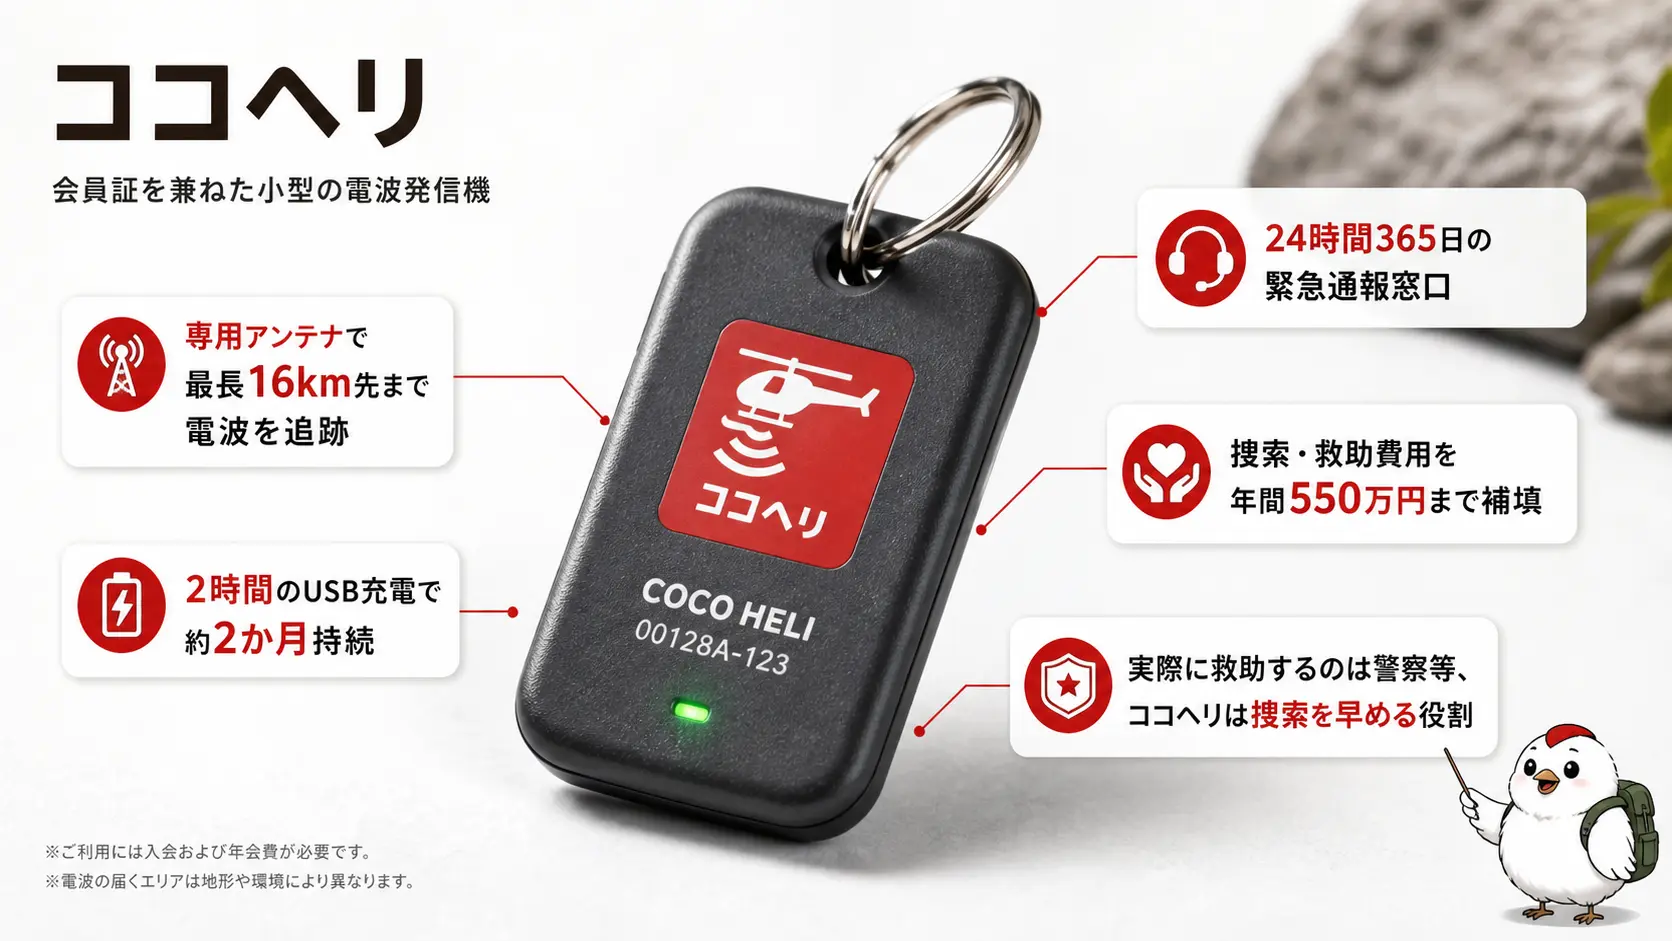
ココヘリは保険ではありません。発信機の電波をたどって早く見つけてもらうための会員制サービスで、そこに捜索・救助費用の補填が付いた仕組みです。ここが野あそび保険や年間契約の保険との決定的な違いになります。
見つけてもらうサービス……? それって保険とは別物なの?
そうなんですよ。ケガの治療費を出す保険とは役割が違うみたいで、僕も最初は同じ棚に並べて考えていました。
じゃあ、どっちか片方だけだと足りないこともあるってこと?
そこが今日いちばん大事なところかもしれません。中身を並べて確かめてみましょう。
会員証を兼ねた発信機を持って山に入り、遭難したときはその電波を追って捜索する仕組みです。専用のブーストアンテナを使えば最長16km先から電波を捉えられ、実際に救助するのは警察などの救助組織になります。
発信機は2時間の充電で約2か月動きます。ただし防水は生活防水レベルで、水中では電波が通らないため、水に落ちると捜索が難しくなります。
| プラン | 入会金 | 年会費 | 捜索救助費用の補填 | 死亡・入院の補償 |
|---|---|---|---|---|
| ベーシック | 3,300円 | 6,600円 | 550万円 | なし |
| GPS+ | 3,300円 | 13,200円 | 550万円 | なし |
| SUMMIT | 3,300円 | 18,700円 | 550万円 | 死亡最大50万円・入院1,000円/日 |
発信機の送料として別に550円かかり、ベーシックは月払い550円も選べます。所属している団体があるなら、提携ルートも確認してみる価値がありますよ。日本山岳・スポーツクライミング協会の共済会会員などは、提携団体を経由すると入会金が無料になる案内が出ています。
jROはココヘリに統合済み
会員が事後に費用を分担する相互扶助型だったjROは、2022年6月にココヘリの運営会社の子会社になりました。2023年6月からは全会員にjROの費用補てんが付き、捜索・救助費用は年間550万円までを補填する形に整理されています。以前のような事後分担金の決済は不要になり、両方に入っていた人も契約はココヘリひとつにまとまりました。
公式が公表している実績は、2024年12月からの1年間で対応件数231件、発見率は直近3年間で100%。2026年8月時点で全国41都道府県の警察・消防が受信機を導入しています。
個人的に大きいなと思うのは、携行が参加条件になっている山域や大会があることです。入りたい人が入る任意のサービス、という位置づけを超えている場面が実際にあります。
- リフト・ロープウェイで必須: 川場スキー場の武尊山登山口リフト、丸沼高原スキー場の日光白根山ロープウェイ、オグナほたかスキー場(いずれも群馬県)
- 大会で義務化: 上州武尊山スカイビュートレイル、白馬国際クラシック、DEEP JAPAN ULTRA 100、TJAR など
保険との関係で言うと、ベーシックとGPS+にはケガの治療費や入院の補償がありません。骨折して入院したときのお金を期待する用途には合わない、ということです。
逆に、発信機で見つけてもらう機能は保険にはありません。民間の捜索費用は人数×日数で積み上がるので、早く見つかること自体が費用を抑えることになります。だから「ココヘリ+傷害保険」で持つ人が多いわけですね。
ココヘリ(AUTHENTIC JAPAN)
発信機で捜索してもらう会員制サービス。ケガの補償は別に用意する前提で、捜索の手段として持つと役割がはっきりします。
価格目安:入会金3,300円+年会費6,600円〜(税込・別途送料550円)
モンベル野あそび保険の評判と注意点
野あそび保険が支持されているのは、250円から入れる手軽さと、ネットで完結する申し込みのしやすさだと思います。ハイキングやトレッキング、トレイルランニング、キャンプまでが対象です。
日帰り〜1泊2日のSA13は500円で、救援者費用等300万円・個人賠償責任1億円・携行品損害10万円。入院日額7,000円や手術保険金も付いています(2026年8月時点で公式サイトを確認。免責や支払条件は約款で確認してください)。
個人賠償責任の1億円は、山で人にケガをさせてしまったときなどに効く部分です。数百円の掛け金でここまで受け止めてくれるのは、素直に心強いところですね。
注意点は大きく2つあります。ひとつは山岳登はんが対象外で、ピッケルやアイゼンを使う山行やロッククライミングでは支払われないこと。雪山に行くなら山行保険(1,000円〜)や年間の山岳保険(6,630円〜)が必要です。あわせて短期タイプなので、補償される遭難の原因も絞られます(この線引きは後半の失敗例で見ていきます)。(出典:モンベル『野あそび保険』公式サイト)
もうひとつは申し込みのハードルです。モンベルメイトの登録と本人名義のクレジットカードが前提で電話では受け付けておらず、加入できるのは満18歳以上。プランを決めてから手続きに入ってくださいね。
細かいところでは、全プランに熱中症の補償が付いていて、携行品損害には1事故3,000円の自己負担があります。出発当日から30日先までの範囲で開始日を選べるので、天気を見ながら日程を決める人にも合わせやすいですよ。
クレジットカード付帯保険で代用できるか
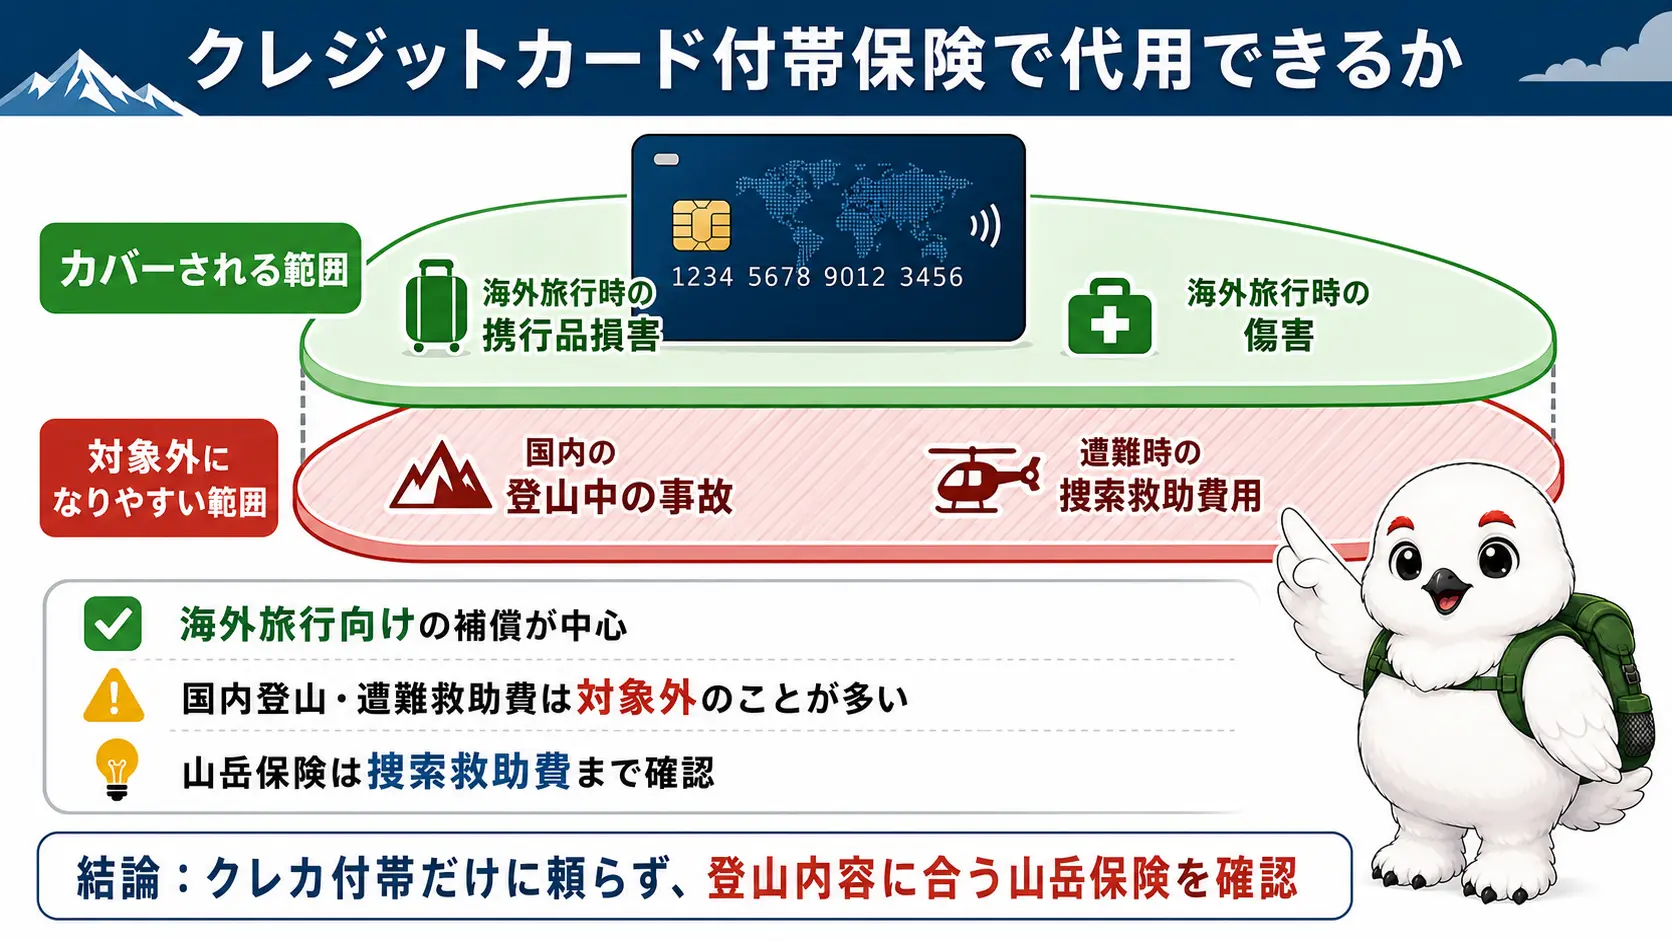
結論としては、治療費の一部は補える可能性があっても、遭難の捜索・救助費用の備えにはなりません。カード付帯だけで山に入るのは、いちばん高くつく部分が空いた状態だと考えたほうがいいです。
理由はいくつかあります。まず、国内旅行傷害保険が付いていても、補償のきっかけがカードで決済した交通機関に乗っている間の事故や、宿泊施設の火災・爆発に限られている商品があること。
この場合、登山中の転倒や滑落はそもそも対象になりません。次に、捜索・救助費用にあたる救援者費用が付いていないカードが少なくない点。ここが無いと、いちばん高額になる部分が丸ごと空きます。
そして山岳登はんは危険な運動として除外されます。東京海上日動の国内旅行傷害保険では、補償を受けるには特別危険担保特約、捜索費用には遭難捜索費用担保特約が必要で、カード付帯にこれらの特約を後から付けることはできません。
カード付帯の海外旅行傷害保険には救援者費用が含まれることが多いのですが、国内の登山には適用されません。「カードに保険が付いているから大丈夫」と思っていた人ほど、ここは一度確かめておいてほしいです。
自分のカードで確認する3点
①救援者費用等が付いているか、②自動付帯か利用付帯か、③危険な運動の除外規定がどう書かれているか。この3つは公式サイトや約款で確認できます。読んでも判断がつかないときは、カード会社に直接聞くのが確実です。
普通の傷害保険や医療保険も事情は同じです。転倒による骨折は対象になり得ますが、捜索費用は救援者費用等補償特約がなければ出ません。au損保も、ピッケルやアイゼンを使う登山は危険な運動に該当すると線を引いています。
医療保険は病気やケガの入院・手術を補償するもので、捜索費用も賠償責任もカバーしません。手持ちの保険で足りるかどうかは、この2つの言葉が約款にあるかどうかで見分けられます。
「他の保険と重複するのがもったいない」という人もいますよね。YAMAPの山歩保険はケガの部位と症状に応じた定額払いなので、一般の傷害保険と重複しても支払いが可能だと公式に説明されています。
保険に入っていたのに出なかった3つの失敗例
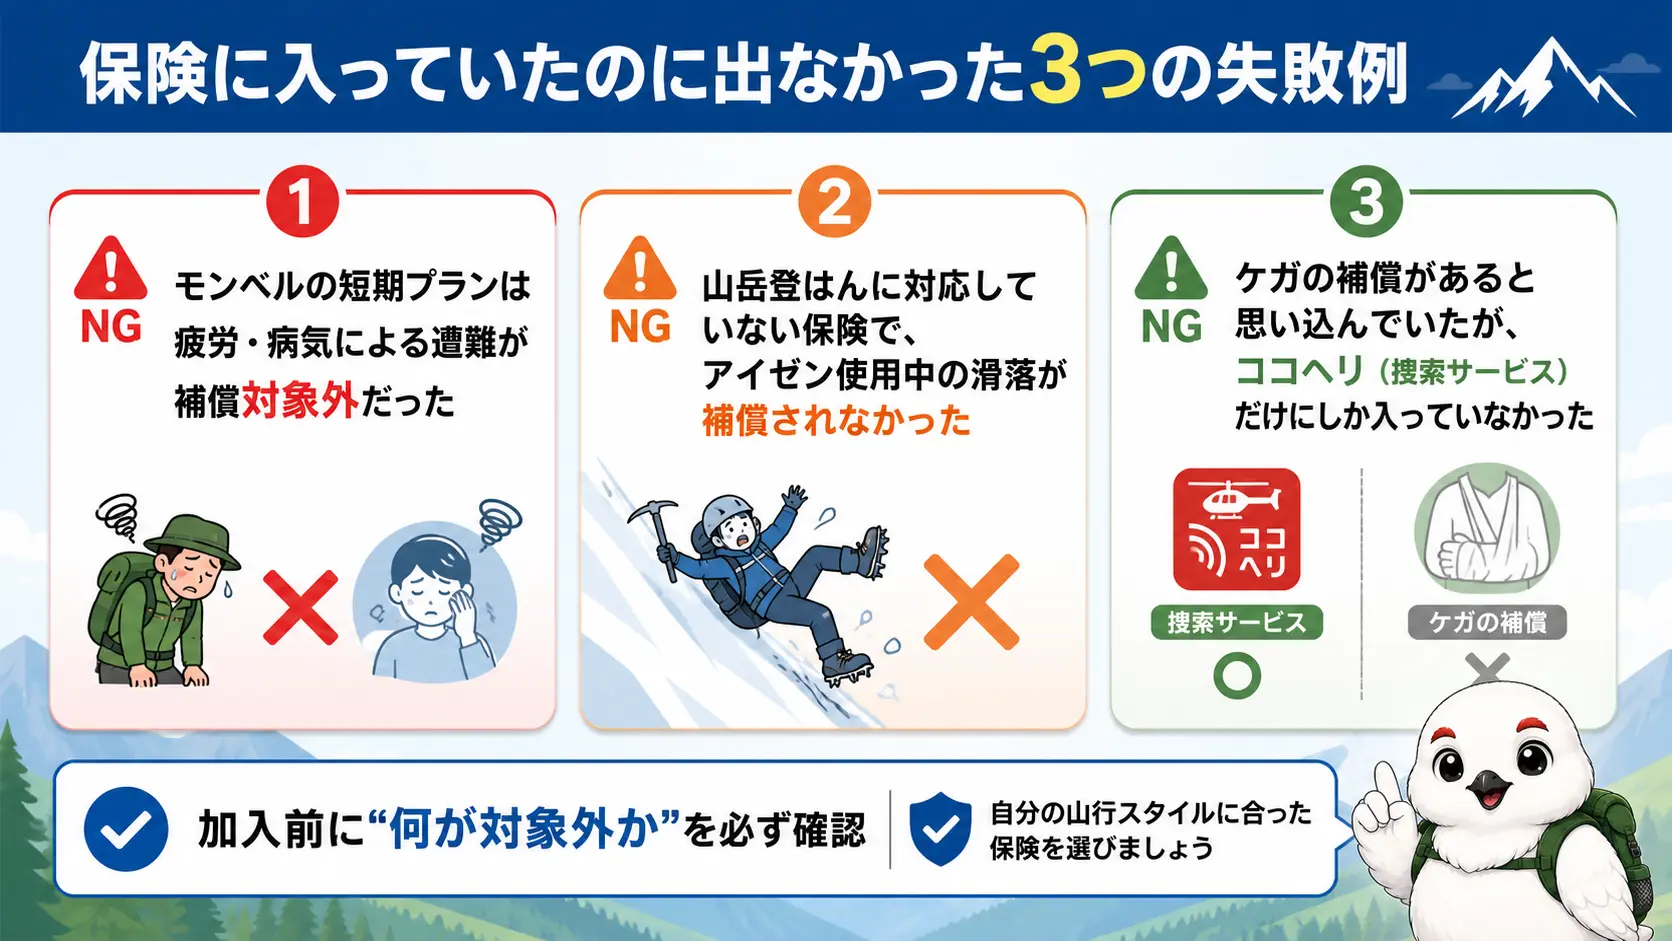
「入っていたのに出なかった」という話は、山岳登はん・疲労や病気・ケガのない道迷いの3つにだいたい集約されます。どれも契約する前に確認できる項目です。
1つめは、山岳登はんに対応していない保険で雪山やクライミングへ行ったケース。ピッケル・アイゼン・ザイル・ハンマーを使う登山は対象外で、やまきふ共済会のワンタイム会員も同じ条件を明記しています。
ここで効いてくるのが、支払いの入口にあたる要件です。傷害保険型の商品で救援者費用が動くのは、次のいずれかに当たるときだと説明されています。
- 搭乗中の航空機や船舶が行方不明になった、または遭難した
- 急激かつ偶然な外来の事故で生死が確認できない、または緊急な捜索・救助活動が必要だと警察等によって確認された
- 事故の日から180日以内に亡くなった、または14日以上続けて入院した
山岳登はんが対象外の商品では、この3つを見るより前の段階で外れます。危険な運動として補償そのものが及ばないので、要件を満たすかどうかの話にたどり着けないわけですね。
2つめは、疲労や病気で動けなくなって救助されたケース。モンベルの短期タイプのように傷害保険をベースにした商品で支払われるのは上の2番目に当たる場面、つまり急激で偶然な外来の事故によるケガが前提なので、じわじわ体力を削られて動けなくなった状態は当てはめにくいのです。同じ短期でも、YAMAPの外あそびレジャー保険のように急な体調不良で自力下山できなくなった場合を捜索費用の対象にしている商品もあります。
高山病のようにゆっくり進む不調も、同じ理屈で扱いが難しくなります。ここは商品の良し悪しというより傷害保険という枠組みの性格なので、対象になる遭難の原因がどう書かれているかを契約前に読んでおくしかない部分かなと思います。
3つめは、ケガをしていない道迷いで捜索されたケース。遭難の態様では道迷いが30.4%と最も多いのに、傷害保険をベースにした商品では支払いの要件を満たさないことがあります。
遭難の原因を問わないと明記しているのは、レスキュー費用保険、山と溪谷の登山保険、やまきふ共済会、YAMAPの各保険など。道迷いが心配なら、この一文があるかどうかで選ぶのが早いです。
そのほかの落とし穴
アプリの記録を開始し忘れた山行が免責になる商品、捜索費用300万円の枠に家族の駆けつけ交通費や宿泊費まで含まれる仕組み(費用の負担日数は合計14日が限度)、保険料の払込日と補償開始日のずれ。どれも約款に書かれていることなので、契約の前に一度目を通しておくと安心です。
細かい話に見えますが、支払われるかどうかはこういう条件で決まります。気になる点は加入前に運営元へ問い合わせて、判断に迷うときは保険の専門家にも相談してみてください。
山岳保険が必要かどうかのよくある質問
登山者のどれくらいが山岳保険に入っているんですか?
公的な統計は見当たりません。業界側の推計として、登山者全体では数パーセント、頻繁に登る層では約5割、全体で2〜3割といった見方が示されています。いずれも推計で確定値ではないので、加入率の高低ではなく自分の登り方で判断するのがいいかなと思います。
登山届(登山計画書)を出すと補償は変わりますか?
商品によっては変わります。やまきふ共済会は、登山計画書を家族や警察署などへ提出していれば、救援者費用の上限が500万円から1,000万円になります。長野県・岐阜県・群馬県などは条例で提出を義務づけている山域もあるので、補償の話とは別に必ず出しておきたいところです。
家族やグループでまとめて加入できますか?
商品によります。YAMAPの外あそびレジャー保険には家族プランがあり、7日1,570円・30日3,940円・1年15,730円です。一方でモンベルの短期タイプは1回の申し込みで複数人をまとめて加入させることができず、1人ずつ手続きが必要になります。
年齢や持病が理由で入れないことはありますか?
あります。モンベルの野外活動保険は加入時点で満79歳以上は申し込めず、過去1年以内に傷害保険金を3回以上請求した人も対象外です。逆にYAMAPの外あそびレジャー保険や山と溪谷の登山保険は被保険者の年齢制限がありません。条件は改定されるので、申し込み前に公式サイトで確認してください。
保険に入らない代わりにできることはありますか?
遭難する確率そのものを下げるのがいちばんです。警察庁は、体力や経験に見合った山選び、余裕のある日程、エスケープルートの事前把握、ヘルメットや地図・コンパス・通信機器の準備、登山計画書の提出などを挙げています。ただ電波が届かない山域も多いので、通信手段だけに頼らない備えも考えておきたいですね。
山岳保険の要否は頻度と山のタイプで決まる
結局さ、保険が要るかどうかって、どこで決めればいいの?
登る山と回数、この2つですね。そこが決まると、選ぶ商品も自然に絞れてきますよ。
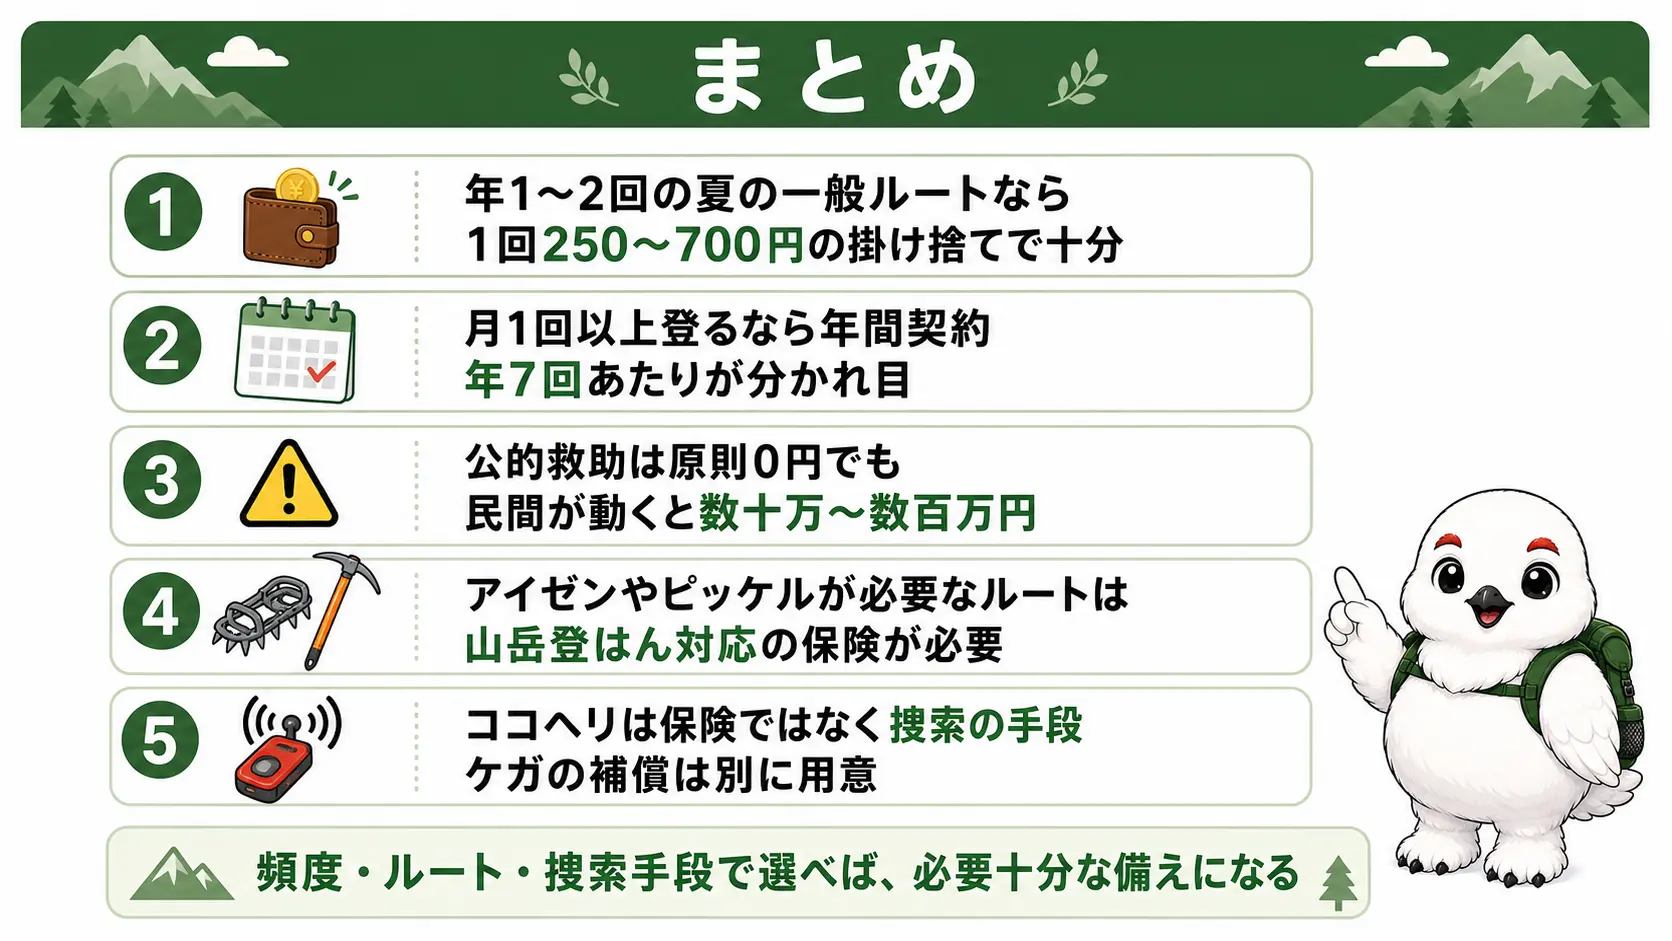
最後に要点をまとめておきます。ここで挙げた金額はどれも目安で、保険料も補償の内容も改定されます。申し込む前に、必ず運営元の公式サイトで最新の条件を確認してください。
- 年1〜2回の夏の一般ルートなら、1回250〜700円の掛け捨てでまず十分
- 月1回以上登るなら年間契約。同じ会社の商品どうしなら年7回あたりが分かれ目
- 公的救助は原則0円でも、民間が動くと数十万円から数百万円になる
- アイゼンやピッケルが必要なルートは、山岳登はんに対応した商品でないと支払われない
- モンベルの短期タイプは疲労・病気の遭難が対象外。疲労・病気や道迷いは、原因を問わない商品で受ける
- ココヘリは保険ではなく捜索の手段。ケガの補償は別に用意して組み合わせる
僕自身は、縦走やテント泊では装備を削ってでも捜索の備えは残す、という線引きにしています。最終的な判断はあなたの登り方と家族の状況しだいなので、迷ったら保険の専門家にも相談してみてくださいね。
あわせてチェック
いまの登山靴、足に合っていますか?足型・シーン・価格からブランドを見直せます。